Инвойс в PDF — цифровой файл, но не обязательно электронный счёт в смысле новых европейских правил. Всё чаще нужен структурированный машиночитаемый документ, который бухгалтерская и налоговая системы проверяют и обрабатывают без перепечатки.
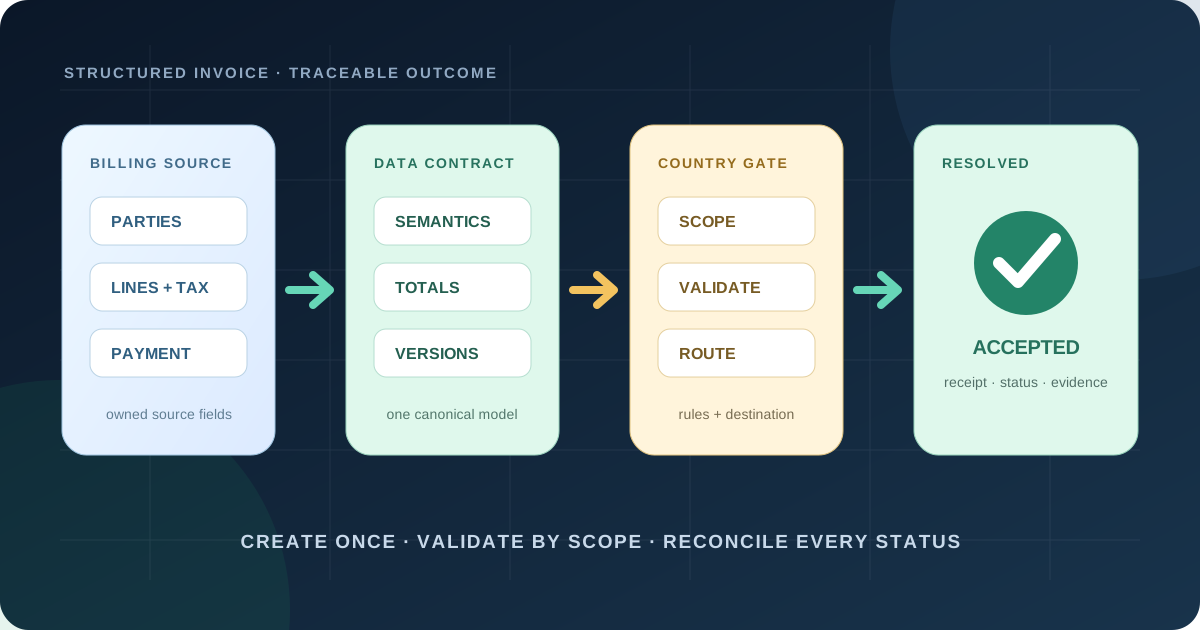
Начните не с покупки «коннектора Peppol», а с матрицы стран и операций, единой модели данных инвойса, автоматической валидации, явных статусов и сверки с учётом. Провайдер доставит документ, но не устранит неоднозначную налоговую логику или отсутствующие поля ERP.
Почему готовиться нужно уже в сентябре 2026 года
Во Франции реформа электронного выставления счетов вступила в действие 1 сентября 2026 года. Все попадающие под неё компании должны уметь принимать структурированные счета; крупные компании и предприятия промежуточного размера — также выставлять их и передавать применимые сведения об операциях и оплате. Для малых и микропредприятий обязательная отправка начнётся 1 сентября 2027 года. Французская налоговая отдельно поясняет: скан, обычный PDF и вложение в письме не соответствуют новому определению.
Это лишь один национальный режим. В Бельгии внутренний B2B-обмен через Peppol обязателен с 1 января 2026 года. Польша поэтапно запустила KSeF в феврале 2026-го. Пакет ЕС VAT in the Digital Age назначает 1 июля 2030 года датой цифровой отчётности для трансграничных B2B-операций внутри Союза. Но сегодня страны по-прежнему различаются каналами, форматами, исключениями и сроками.
Поэтому «наша ERP экспортирует XML» — не ответ. Одна группа может выставлять счета из украинского юрлица, покупать у бельгийского поставщика и обслуживать французскую дочернюю компанию. Для каждого потока нужно определить продавца, establishment, VAT-регистрацию, покупателя, место операции и применимый режим. Налоговый специалист подтверждает квалификацию, а система воспроизводит её без догадок.
Электронный счёт — это данные, а не картинка
Еврокомиссия определяет e-invoicing как выпуск, передачу и получение счёта в структурированном машиночитаемом формате, пригодном для автоматической обработки. EN 16931 задаёт семантическую модель: единое значение основных реквизитов и бизнес-правила. UBL и UN/CEFACT CII — синтаксисы, в которых записывают сообщение. Национальные спецификации могут сужать модель и добавлять проверки.
Peppol — не файл и не налоговый орган. Это правила совместимости и сеть доставки через сертифицированных провайдеров. Польский KSeF — централизованная государственная платформа. Во Франции релевантные документы идут через аккредитованные платформы. Разделяйте уровни:
| Уровень | Что определяет | Пример |
|---|---|---|
| Семантика | Что означает поле | EN 16931 |
| Формат | Как записано сообщение | UBL, CII, Peppol BIS/PINT, CIUS |
| Доставка | Как оно приходит адресату | Peppol, KSeF, платформа во Франции |
| Налоговый охват | Какие операции регулируются | B2B, B2G, B2C, трансграничные |
PDF можно генерировать как удобное представление для человека. Он должен строиться из тех же одобренных данных, а не существовать параллельной версией документа.
Составьте матрицу операций до выбора сервиса
Инвентаризируйте потоки по юрлицу продавца, его establishment, стране и типу покупателя, VAT-регистрации, виду операции, валюте и каналу. Учтите credit note, авансы, self-billing, экспорт, маркетплейсы, частичное исполнение и исправления. Счастливого сценария из демо недостаточно.
Продавец | Покупатель | Операция | Канал | Владелец правила
FR entity | B2B, FR  | услуга   | французская платформа | finance FR
BE entity | B2B, BE  | товар    | Peppol                | finance BE
UA entity | B2B, FR  | услуга   | отдельно проверить reporting | tax adviser
EU entity | B2B, ЕС  | экспорт  | нац. правило + ViDA   | group tax
Для каждой строки укажите дату начала, обязанность принимать, выпускать и отчитываться, формат, маршрутный идентификатор, архив, резервный процесс и ответственного. Неопределённый поток оставьте явно нерешённым. Маркетинговая таблица поставщика не должна незаметно превратиться в налоговую логику production.
Пересматривайте матрицу перед выходом в новую страну и хотя бы ежеквартально. Страновые справки Еврокомиссии — хорошая точка входа, но действующее национальное право и налоговый орган остаются источником требований.
Создайте канонический контракт данных
Биллинг должен отдавать достаточно структурированных реквизитов для любого целевого формата без OCR собственного PDF. Версионируемая внутренняя модель включает:
- стабильный номер инвойса или credit note, даты и ссылку на исправляемый документ;
- юридические названия, адреса, налоговые и электронные идентификаторы продавца и покупателя;
- заказ, договор, проект, доставку и платёжную ссылку;
- строки, единицы, количество, цену, скидки, сборы и округление;
- налоговую категорию и ставку, основание освобождения или reverse charge, базу, налог, итоги и валюту;
- способ и срок оплаты, банковские реквизиты и remittance reference;
- исходную запись, решение по юрисдикции, версию схемы и трансформации.
Назначьте владельца каждого поля. CRM может владеть юридическими реквизитами клиента, договор — PO, каталог — единицей измерения, tax engine — категорией НДС. Интеграция преобразует значения, но не изобретает их.
Валидируйте слоями: внутренние бизнес-правила; семантика, арифметика и налог; затем актуальный синтаксис и правила страны. Еврокомиссия публикует машиноисполняемые артефакты для EN 16931, OpenPeppol — релизы и даты обязательных версий. Фиксируйте версию, проверяйте обновление и сохраняйте отчёт, принявший документ.
Управляйте жизненным циклом, а не экспортом
HTTP 200 от API не доказывает приём покупателем. Храните неизменный снимок источника, сформированный payload, визуальную копию, результат валидации, message ID, квитанции, время и поздние статусы. Идемпотентность должна исключить второй фискальный документ при повторе после timeout.
Отклонённый счёт направляйте в очередь с точной ошибкой, владельцем, сроком и процедурой исправления. Ежедневно сверяйте реестр счетов, отправленные сообщения, ответы платформы, налоговую отчётность, главную книгу и оплату. Отслеживайте пропуски номеров, зависшие документы, повторные ссылки, несовпадающие итоги и необработанные изменения статуса.
Проверьте интеграцию на своих потоках
Небольшой компании может хватить готовой функции в бухгалтерском продукте. Группа с несколькими странами обычно соединяет ERP или биллинг с аккредитованной платформой либо Peppol access point. Запросите письменную матрицу: страны, B2B/B2G, отправка, получение, e-reporting, credit note, вложения, поиск адресата, проверки, подтверждения, архив, API-лимиты, хранение данных, инциденты и выгрузка истории при уходе.
Для Франции сверяйте платформу с текущим официальным реестром. В Peppol проверяйте регистрацию участника и поддерживаемые типы документов. Публичный Directory полезен, но OpenPeppol предупреждает, что публикация там не обязательна, поэтому отсутствие записи ничего окончательно не доказывает.
Посредник не должен молча заменять налоговую категорию, округлять итог, подставлять идентификатор или после отказа отправлять PDF по почте. Любая разрешённая трансформация получает версию, тест и запись в аудите.
Проверяйте ошибки, а не один образец
Соберите fixtures для нескольких ставок НДС, освобождения, reverse charge, скидок по строке и документу, аванса, отрицательной строки, иностранной валюты, credit note, отсутствующего PO, длинного описания, кириллицы, повторной отправки, неизвестного получателя, просроченного ключа, timeout провайдера, отложенного отказа и исправления после закрытия периода.
Перед каждым релизом запускайте contract tests на актуальных валидаторах. В sandbox проверьте payload, маршрут, статусы, retries, права и наблюдаемость. Затем проведите ограниченный пилот с реальными контрагентами и сверкой обеих сторон. Не включайте страну массово, пока finance не отвечает за минуты: что выпущено, доставлено, отклонено, передано в отчётность и требует действия.
Измеряйте first-pass acceptance, время до доставки, долю отказов по причинам, ручные операции, время исправления, дубли, несверенные документы и срок до оплаты. Еврокомиссия подчёркивает: главная операционная выгода структуры возникает при автоматизации получения, matching, проводки и планирования платежа; PDF сохраняет значительную часть ручной работы.
План готовности на 30 дней
- Дни 1–5: описать страны, юрлица, операции, объёмы, системы, консультантов и даты.
- Дни 6–10: сопоставить обязательные поля с ERP, CRM, каталогом, договорами и tax engine; назначить владельцев пробелов.
- Дни 11–15: спроектировать каноническую схему, статусы, валидацию, маршруты, хранилище доказательств и ключи сверки.
- Дни 16–22: реализовать mapping, детерминированные итоги, идемпотентность, приём ответов, dashboard и очередь исключений.
- Дни 23–27: пройти негативные тесты, sandbox и пилот с репрезентативными счетами и credit note.
- Дни 28–30: обучить команду, утвердить runbook, включить alerts и назначить пересмотр правил.
Это инженерная схема, а не налоговая или юридическая консультация. Требования зависят от юрисдикции и меняются; подтвердите охват, хранение, подпись, отчётность и коррекции у квалифицированного специалиста и соответствующего органа.
Частые вопросы
Считается ли PDF электронным счётом?
Не в режимах, где нужны структурированные машиночитаемые данные. PDF может быть визуальной копией, но французская налоговая прямо исключает обычный PDF и документ в письме из новой системы.
Peppol обязателен во всём Евросоюзе?
Нет. Он широко применяется, включая бельгийский B2B, но страны используют разные сети, государственные платформы, спецификации и сроки.
Гарантирует ли EN 16931 приём в любой стране?
Нет. Это общее семантическое ядро. Национальные CIUS и правила могут ограничивать или дополнять его, а налоговый охват определяет местное право.
Что первым изменить интернет-магазину?
Надёжно определять B2B-покупателя, хранить его юридические и налоговые реквизиты и PO, выбрать правильный момент выпуска после возвратов и частичного исполнения, отделить B2B-инвойс от потребительского чека.
Стоит ли применять ИИ?
Обязательные поля, арифметика, формат и маршрут требуют детерминированных правил. ИИ может помогать разбирать исключения, но не должен незаметно менять фискальный документ.
Источники и дата проверки
Проверено 15 сентября 2026 года по материалам Еврокомиссии о сроках ViDA, определении e-invoicing и EN 16931 и соответствии стандарту; налоговой Франции о действующей реформе и календаре обязанностей; польского KSeF об охвате системы; справки по Бельгии; и актуальных спецификаций OpenPeppol.
Rendframe может описать данные биллинга, спроектировать контракт инвойса, интегрировать провайдера, построить валидацию, очередь исключений и сверку. Изучите контроли обработки инвойсов, защитите зависимость с помощью плана восстановления SaaS или пришлите нам обезличенную схему одного потока и список целевых стран.