Посилка з п’ятьма однаковими футболками може отримати €3 мита, а посилка з футболкою та годинником — €6. Із 1 липня 2026 року в ЄС більше немає безмитного порога для недорогих ecommerce-відправлень. Але нове правило — не просто «€3 за посилку» і не «€3 за кожну штуку»: розрахунок іде за товарними позиціями митної декларації.
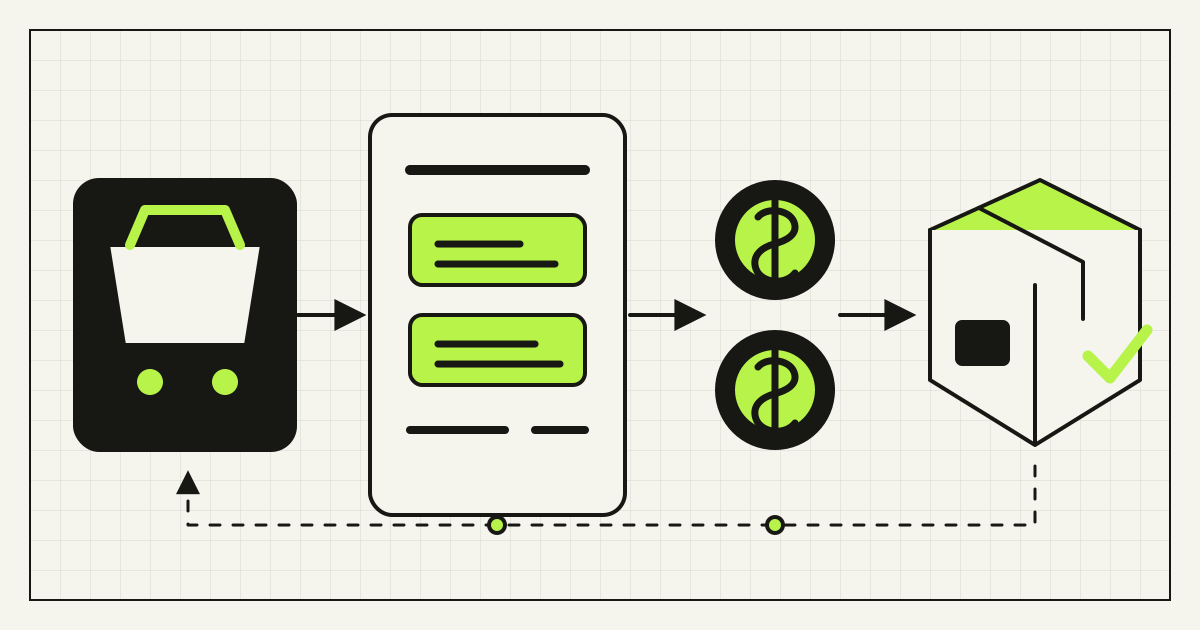
Українському магазину, який напряму надсилає товари вартістю до €150 покупцям у ЄС, треба з’ясувати чотири речі: хто подає декларацію, скільки товарних позицій утворює відправлення, з якого рахунку сплачується мито та чи бачить клієнт надійну повну вартість. Не змінюйте checkout, доки перевізник, маркетплейс або IOSS-посередник і власник каталогу не дали узгоджену відповідь.
Це практична схема впровадження, а не митна, податкова чи юридична консультація. Відповідь залежить від товару, походження, країни призначення, каналу продажу, ПДВ і представництва. Остаточний маршрут підтверджуйте з тим, хто подає вашу митну декларацію.
Що змінилося 1 липня 2026 року
Регламент Ради ЄС 2026/382 скасував пільгу зі сплати ввізного мита для відправлень із власною вартістю до €150. Для відповідних дистанційних продажів товарів, які ввозять до Євросоюзу, тимчасово діє фіксоване мито €3 за товарну позицію в митній декларації. Перехідний механізм передбачено до 1 липня 2028 року з урахуванням подальших оцінок Єврокомісії.
Роз’яснення Європейської комісії для бізнесу охоплює товари у відправленнях до €150, продані дистанційно споживачеві в ЄС, незалежно від того, як оформлюють ПДВ: через IOSS, Special Arrangements або стандартну процедуру. Йдеться про товар, який на момент продажу перебуває за межами митної території ЄС і доставляється продавцем або за його участю. Запас, уже випущений у вільний обіг в ЄС, належить до іншого потоку.
Не плутайте це мито із запропонованим Union handling fee — збором за митне опрацювання. Мито вже діє. У доповненні Єврокомісії, переглянутому 21 серпня 2026 року, сума та дата запуску окремого збору ще не були визначені. Додавати його в систему як остаточний тариф зарано.
Що означає «€3 за товарну позицію»
У побуті один товар — це одна фізична одиниця. У митному правилі item — одна або кілька одиниць в одному відправленні, які мають однакову тарифну класифікацію, опис і, коли декларація це враховує, походження. Через обмеження чинних митних систем €3 нараховують на рядок декларації незалежно від кількості одиниць у ньому.
| Відправлення | Товарні позиції | Орієнтовне мито |
|---|---|---|
| 5 однакових футболок з одним кодом і походженням | 1 | €3 |
| 1 футболка + 1 годинник | 2 | €6 |
| 2 товари в одному замовленні, але в окремих посилках | Розрахунок для кожного відправлення | Залежить від декларацій |
| Різні коди штучно об’єднані в один рядок | Таке групування для цього мита не дозволене | Потрібні коректні рядки |
Повне митне роз’яснення Єврокомісії визначає власну вартість як ціну самого товару без окремо зазначених витрат на перевезення та страхування, а також податків і зборів, які можна виокремити з документів. Цей показник потрібен, щоб визначити межу €150. Він не дає права штучно дробити замовлення: окремі відправлення й правила проти зловживань треба враховувати разом.
Тому магазину недостатньо помножити €3 на кількість SKU в кошику. Розрахунку потрібні код товару, нормальний митний опис, походження, коли воно впливає на рядок, і фактичне групування у відправленні, яке передасть декларант.
Як пов’язані IOSS, ПДВ і декларант
IOSS не скасовано. Це механізм, за яким для відповідних дистанційних продажів імпортний ПДВ за ставкою країни покупця збирають під час оплати. Через IOSS не сплачують нове мито. Згідно з доповненням Єврокомісії про ПДВ, для IOSS-товарів немає ПДВ на €3 під час імпорту, а саме мито не входить до бази ПДВ у момент продажу.
За Special Arrangements або стандартної імпортної процедури ПДВ виникає під час ввезення, а €3 входять до бази, на яку його нараховують. У Special Arrangements поштовий оператор або перевізник стягує імпортний ПДВ із покупця. Саме тому однаковий кошик може дати різну суму та різний досвід залежно від маршруту.
- Зафіксуйте продавця для кожного каналу. Власний сайт, маркетплейс і social commerce можуть по-різному розподіляти обов’язки.
- Назвіть декларанта. Запишіть, хто подає декларацію та на кого виникає митний борг: продавець, платформа, перевізник, імпортер чи представник.
- Підтвердьте маршрут ПДВ. IOSS, Special Arrangements і стандартна процедура відрізняються моментом сплати та наслідками для покупця.
- Побудуйте рух грошей. Домовтеся, хто авансує мито, як воно виставляється магазину та який звіт доводить остаточну суму.
- Опишіть обіцянку доставки. Клієнт повинен розуміти, чи всі обов’язкові платежі вже враховані, чи можливий платіж під час отримання.
Єврокомісія покладає сплату на декларанта; лише у виняткових національних сценаріях ним може бути споживач. Бізнес може закласти витрату в товар, доставку або власну маржу. Головне, щоб текст на сайті, сума перед оплатою, сервіс перевізника та реальна процедура на кордоні не суперечили одне одному.
Чому українське походження треба довести
Товар, надісланий з України, не обов’язково має українське преференційне походження. Воно залежить від правил для конкретного коду й достатнього виробництва, а не лише від адреси складу або напису «Зроблено в Україні». Угода про торгівлю між Україною та ЄС може дати нижчу чи нульову ставку для товару, що відповідає правилам і має належне підтвердження.
У короткому роз’ясненні Єврокомісії зазначено виняток для товарів, які користуються преференційною угодою або заходами митного союзу, якщо ПДВ не було зібрано через IOSS і товар задекларовано за повним набором H1. Це може означати складніше оформлення й інший сценарій ПДВ заради уникнення €3. Такий маршрут не завжди дешевший для невеликого замовлення.
Перевірте код, правило походження, підтвердні документи, податки та формальності для країни призначення в офіційних інструментах Access2Markets і ROSA, а потім узгодьте результат із митним представником. Не заявляйте преференцію лише тому, що посилка їде з України.
Що змінити в системі магазину
Надійна реалізація має один перевірений митний запис товару та один розрахунок відправлення, яким користуються checkout, склад, інтеграція з перевізником, фінанси й підтримка.
customs_product
  sku + variant_id
  hs6_code + customs_description
  country_of_origin + evidence_status
  intrinsic_value_source
  product_identifier
  restricted_or_excise_flags
  last_reviewed_at + owner
Окремо перевірте ідентифікатори продукції. У новому процесі їх можна було передавати добровільно з 1 липня, а з 1 листопада 2026 року вимога стає обов’язковою там, де вона застосовується. Загального SKU може бути недостатньо. З’ясуйте потрібний тип для тарифного коду та можливості API перевізника.
- Доповніть каталог. Усуньте відсутні та суперечливі коди, описи, країну походження й доказовий статус на рівні варіанта.
- Рахуйте після вибору країни й складу. Оцінка кошика попередня, доки невідомі адреса в ЄС, місце відправлення, поділ на посилки та декларант.
- Групуйте за митними правилами. Лічіть рядки декларації, а не одиниці чи рядки кошика. Збережіть фактичний склад, переданий перевізнику.
- Покажіть повну вартість завчасно. Не додавайте неминучий платіж лише після оплати або в листі про доставку.
- Передавайте структуровані дані. «Подарунок», «деталі» чи «аксесуари» — не належний митний опис. Відстежуйте обрізані й відхилені поля.
- Версіонуйте правила. Дата набуття чинності та версія калькулятора дають фінансам можливість відтворити суму старого замовлення.
У чеклісті картки товару за GPSR ми описали дані про виробника, відповідальну особу, ідентифікатори й попередження. Використайте той самий керований каталог, але не плутайте інформацію про безпечність із тарифним кодом і підтвердженням походження.
Як перерахувати маржу замовлення
€3 здаються дрібницею, доки недорогий змішаний кошик не утворює кілька рядків. Рахуйте внесок замовлення після валової маржі разом із комплектацією, субсидією на доставку, оплатою, комісією каналу, поверненнями й підтримкою. Беріть кількість рядків із реальних декларацій, а не з теоретичної структури каталогу.
Маржинальний дохід після імпорту = виручка без зібраних податків − собівартість − комплектація − субсидія доставки − платіжні й канальні комісії − мито за рахунок бізнесу − очікувані повернення та підтримка.
Умовний приклад: кошик €42 дає €18,90 валового прибутку за маржі 45%. Якщо комплектація та субсидована доставка коштують €5, комісії — €1,50, а два митні рядки — €6, до повернень, підтримки й накладних витрат лишається €6,40. З одним рядком було б €9,40. Рішенням може стати мінімальна сума, продумані набори з коректною класифікацією, запас у ЄС, інший тариф доставки або закриття збиткового напрямку — але не прихований платіж в останньому кроці.
Не підганяйте класифікацію під бажану маржу. Код і походження — факти для комплаєнсу. Асортимент та схему виконання оптимізують тільки після правильної класифікації.
Як звіряти доставку, повернення й підтримку
Митне роз’яснення описує повернення або списання мита за умов Митного кодексу ЄС, але повернення покупця не сторнує всі записи автоматично. Декларантові можуть знадобитися доказ вивезення, посилання на декларацію та своєчасна заява. Для малої суми адміністрування іноді дорожче за відшкодування.
- зберігайте номер декларації та товарні рядки поруч із відправленням і замовленням;
- завантажуйте з перевізника нараховане мито, коригування, статус очищення та рахунок;
- порівнюйте оцінені й задекларовані рядки та розбирайте кожну різницю;
- визначте, коли мито можна повернути, хто подає заяву, які докази потрібні та з якої суми це економічно доцільно;
- дайте підтримці просту відповідь на «чому €6?» і «чи доведеться платити при отриманні?»;
- розділяйте у фінансах повернення товару, коригування ПДВ, доставку, відшкодування мита й goodwill.
Контролюйте мито на замовлення, різницю між оцінкою та фактом, затримані й відхилені посилки, звернення через платіж при отриманні, маржу за напрямком, відмови декларацій і повернуту суму. Низька кількість помилок checkout може приховувати дорогу ручну звірку.
План впровадження на десять днів
Візьміть реальні характерні кошики: кілька однакових SKU, змішане замовлення, поділену доставку, продаж через маркетплейс, пряме IOSS-замовлення та повернення. Перед розширенням перевірте, що для кожного випадку узгоджуються оцінка в checkout, декларація перевізника, фактичне мито, обіцянка клієнту й фінансовий запис.
Поширені запитання
€3 стягують за товар чи за посилку?
Обидва скорочення неточні. €3 нараховують на товарну позицію митної декларації. В одному рядку можуть бути кілька одиниць з однаковою класифікацією, описом і, де це потрібно, походженням. Кожен інший товарний рядок у тій самій посилці додає ще €3.
Чи діє мито €3, якщо магазин використовує IOSS?
Так. IOSS спрощує ПДВ, але не скасовує тимчасове мито. За чинним роз’ясненням Єврокомісії, для IOSS-товару на €3 не нараховують ПДВ при імпорті, а саме мито не сплачують через декларацію IOSS.
Хто повинен сплатити мито?
Перед митницею відповідає декларант. Залежно від потоку ним може бути продавець, платформа, перевізник, імпортер, IOSS-власник або представник. У договорах визначте, хто авансує та зрештою несе витрату. Платіж покупця при отриманні не має бути випадковим сюрпризом.
Товари українського виробництва звільнені від €3?
Не автоматично. Потрібні преференційне походження, підтвердні документи та належний маршрут декларації. Виняток Єврокомісії також пов’язаний із ПДВ та повною декларацією H1. Перевірте конкретний код і країну в Access2Markets та узгодьте з декларантом.
Митний збір ЄС — це ще €3?
Ні. Тимчасове мито €3 вже діє. Union handling fee — окремо запропонований збір, сума й дата якого не були остаточними в доповненні Єврокомісії від 21 серпня 2026 року. Стежте за офіційними документами, а не закладайте чутки в код.
З чого почати малому інтернет-магазину?
Попросіть у перевізника або маркетплейсу письмову схему: хто декларант, який маршрут ПДВ, як стягується мито, які поля потрібні та який звіт прийде у фінанси. Потім звірте характерні кошики з реальною декларацією й лише тоді міняйте ціни.
Тепер кордон читає дані вашого товару
Надійна відповідь на нове правило — не перемикач «+€3» у checkout. Потрібен простежуваний ланцюг: класифікований товар, рядок відправлення, ціна для покупця, декларація перевізника, митне нарахування та фінансовий запис. Коли вони збігаються, бізнес може чесно показати ціну й побачити, які напрямки до ЄС залишилися прибутковими.
Rendframe може скласти карту від замовлення до митниці, виправити дані каталогу, побудувати landed-cost і checkout logic, під’єднати події перевізника та звіт звірки. Перегляньте нашу архітектуру синхронізації залишків, продуктову розробку для ecommerce або надішліть одне знеособлене замовлення, декларацію та рахунок перевізника для сфокусованого системного аудиту.